صورتحساب الکترونیکی نوع اول و دوم چیست؟
صورتحساب نوع اول همراه با مشخصات خریدار صادر میشود و معمولاً در فروش به کسبوکارها و اشخاص شناختهشده کاربرد دارد. صورتحساب نوع دوم بدون مشخصات خریدار صادر میشود و بیشتر برای فروش به مصرفکننده نهایی است. معافیت ماده ۱۴ مکرر هر دو نوع صورتحساب را در بر میگیرد.
چه کسانی در سال ۱۴۰۵ از صدور صورتحساب الکترونیکی معاف هستند؟
بر اساس بخشنامه جدید، صاحبان مشاغل موضوع فصل چهارم باب سوم قانون مالیاتهای مستقیم در صورت داشتن هر دو شرط زیر، در سال ۱۴۰۵ از صدور و ثبت صورتحساب الکترونیکی نوع اول و دوم معاف هستند:
• تا پایان سال ۱۴۰۴ از معافیت ماده ۱۴ مکرر برخوردار بودهاند، یا فعالیت خود را در سال ۱۴۰۵ آغاز کردهاند.
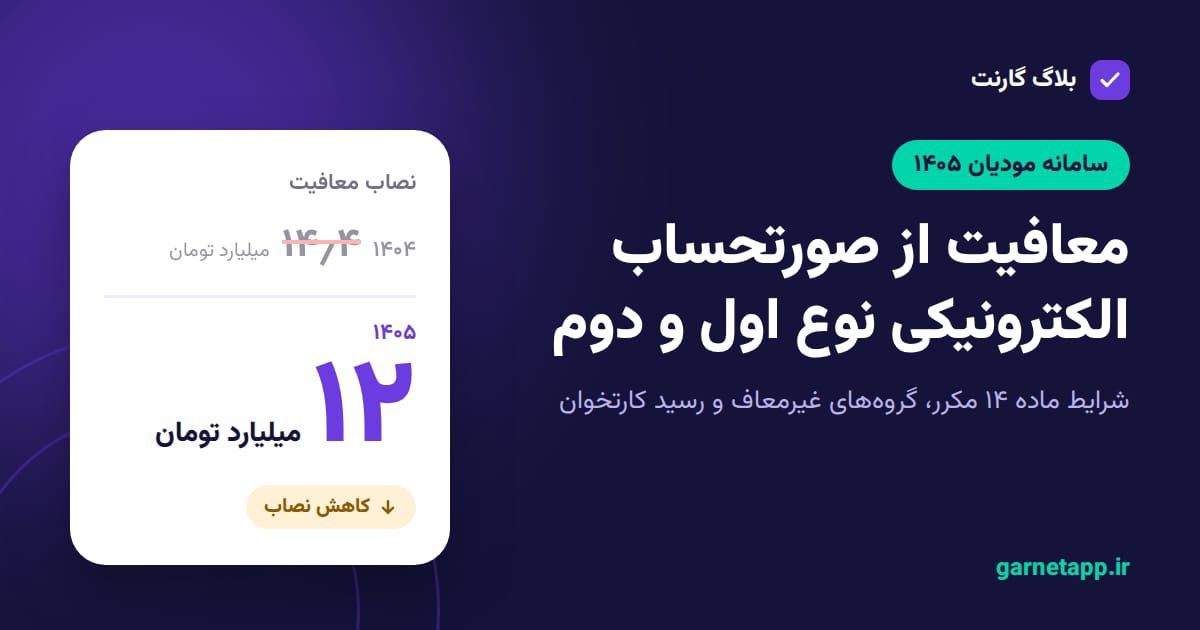
• مجموع فروش کالا و خدمات آنها در سال ۱۴۰۵ کمتر از ۱۲۰ میلیارد ریال (۱۲ میلیارد تومان) باشد.
دو نکته کلیدی: اول اینکه این معافیت فقط برای اشخاص حقیقی (صاحبان مشاغل) است و اشخاص حقوقی را شامل نمیشود. دوم اینکه مؤدیانی که پیشتر مکلف به صدور صورتحساب شدهاند، دوباره به معافیت برنمیگردند.
عدد ۱۲ میلیارد تومان چگونه محاسبه میشود؟
نصاب ماده ۱۴ مکرر از ضرب معافیت پایه ماده ۸۴ قانون مالیاتهای مستقیم در یک ضریب قانونی به دست میآید. در سالهای ۱۴۰۳ و ۱۴۰۴ به دلیل تغییر همزمان معافیت پایه و ضریب، این نصاب روی ۱۴.۴ میلیارد تومان ثابت ماند. در سال ۱۴۰۵ ضریب به ۲۵ برابر کاهش یافته و نصاب از حاصلضرب ۴۸۰ میلیون تومان در ۲۵، یعنی ۱۲ میلیارد تومان، به دست میآید.
|
موضوع |
سال ۱۴۰۴ |
سال ۱۴۰۵ |
|
نصاب فروش سالانه |
۱۴۴ میلیارد ریال (۱۴.۴ میلیارد تومان) |
۱۲۰ میلیارد ریال (۱۲ میلیارد تومان) |
|
مبنای محاسبه |
به ازای هر مؤدی / پرونده |
به ازای هر پرونده مالیاتی (انفرادی یا مشارکتی) |
|
مشمولان معافیت |
صاحبان مشاغل با فروش کمتر از نصاب |
صاحبان مشاغل معاف تا پایان ۱۴۰۴ یا شروعکننده فعالیت در ۱۴۰۵ |
|
بازگشت به معافیت پس از الزام |
ندارد |
ندارد |
نصاب برای هر پرونده مالیاتی جداگانه حساب میشود
طبق بخشنامه ۱۴۰۵، حد نصاب ماده ۱۴ مکرر برای پروندههای اشخاص حقیقی، چه انفرادی و چه مشارکتی، به ازای هر پرونده مالیاتی اعمال میشود. اگر بیش از یک پرونده دارید، فروش هر پرونده را جداگانه با نصاب ۱۲ میلیارد تومان مقایسه کنید.
اگر فروش از نصاب عبور کند چه میشود؟
در بخشنامه سال ۱۴۰۴، مؤدیای که فروشش از نصاب عبور میکرد، از ابتدای دومین دوره بعد از اتمام دوره عبور از نصاب، مشمول معافیت نبود و مکلف به صدور و ثبت صورتحساب الکترونیکی با رعایت تبصره (۲) ماده ۱۴ مکرر میشد. جدول زمانبندی دقیق سال ۱۴۰۵ را در متن رسمی بخشنامه بررسی کنید.
بخشنامه جدید تأکید کرده که این تغییر برگشتپذیر نیست. مؤدیانی که یک بار فاقد شرایط معافیت شدهاند، مثلاً به دلیل درج در پایگاه واحدهای آلاینده یا عبور فروش از نصاب، حتی با رفع آلایندگی یا کاهش فروش در دورههای بعد، امکان بهرهمندی دوباره از معافیت را نخواهند داشت.
چه کسانی با هر میزان فروش مکلف به صدور صورتحساب هستند؟
معافیت مبتنی بر نصاب فروش شامل همه مشاغل نمیشود. گروههایی که بر اساس مقررات، تکالیف جداگانه دارند و معافیت نصابی به شکل عمومی برای آنها اعمال نمیشود، عبارتاند از:
• اشخاص حقوقی
• گروههای پزشکی، دارویی، دامپزشکی و تجهیزات پزشکی
• وکلا و مشاوران حقوقی و سایر مشاغل حقوقی
• فعالان حوزه طلا و جواهر
• برخی فروشندگان مواد معدنی
• واحدهایی که در پایگاه واحدهای آلاینده درج شدهاند
رسید کارتخوان بهجای صورتحساب الکترونیکی تا پایان ۱۴۰۵
طبق بخشنامه، مؤدیانی که کالا یا خدمات واحد عرضه میکنند، یا کالا و خدمات آنها مشمول نرخ یکسان مالیات بر ارزش افزوده است، تا پایان سال ۱۴۰۵ میتوانند رسید دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی را بهعنوان صورتحساب الکترونیکی استفاده کنند.
در بخشنامه سال ۱۴۰۴ نیز شرط برخورداری از معافیت، استفاده از کارتخوان بانکی یا درگاه پرداخت الکترونیکی بهعنوان پایانه فروشگاهی بود. بنابراین استفاده فعال از کارتخوان برای مشمولان معافیت اهمیت دارد.
چکلیست اقدام برای صاحبان مشاغل
1. فروش ۱۴۰۵ را محاسبه کنید: فروش هر پرونده را از ابتدای سال جمع بزنید و با ۱۲ میلیارد تومان مقایسه کنید.
2. نزدیک شدن به نصاب را پایش کنید: اگر فروشتان به این عدد نزدیک است، ماهانه آن را کنترل کنید تا عبور از نصاب غافلگیرتان نکند.
3. گروه شغلی خود را بررسی کنید: اگر در گروههای پزشکی، حقوقی، طلا و جواهر یا مشابه فعالیت میکنید، معافیت نصابی احتمالاً شامل شما نمیشود.
4. پیش از الزام آماده شوید: نرمافزار حسابداری و اتصال به سامانه مؤدیان را قبل از دورهای که مکلف میشوید راهاندازی کنید، نه بعد از آن.
پرسشهای متداول
نصاب معافیت از صدور صورتحساب الکترونیکی در سال ۱۴۰۵ چقدر است؟
۱۲۰ میلیارد ریال (۱۲ میلیارد تومان) فروش سالانه، به ازای هر پرونده مالیاتی اشخاص حقیقی.
آیا اشخاص حقوقی هم از این معافیت استفاده میکنند؟
خیر. معافیت ماده ۱۴ مکرر فقط برای صاحبان مشاغل (اشخاص حقیقی) است.
اگر سال گذشته مکلف به صدور صورتحساب شده باشم، امسال معاف میشوم؟
خیر. مؤدیانی که یک بار از شرایط معافیت خارج شدهاند، حتی با کاهش فروش امکان بازگشت به معافیت را ندارند.
آیا رسید کارتخوان بهجای صورتحساب الکترونیکی پذیرفته میشود؟
بله، تا پایان سال ۱۴۰۵ برای مؤدیانی که کالا یا خدمات واحد عرضه میکنند یا کالا و خدماتشان نرخ ارزش افزوده یکسان دارد.
آیا پزشکان و وکلا از صدور صورتحساب الکترونیکی معاف هستند؟
خیر. این گروهها فارغ از میزان فروش سالانه، مشمول الزام صدور صورتحساب الکترونیکی هستند.
گارنت چطور کمک میکند؟
نرمافزار حسابداری و سامانه واسط مودیان تحت وب گارنت فروش شما را ثبت و گزارش میکند و با اتصال به سامانه مؤدیان، صدور و ارسال صورتحساب الکترونیکی را در همان جریان روزمره فروش انجام میدهد. اگر امسال مشمول شدهاید یا فروشتان به نصاب نزدیک است، برای مشاوره با ما تماس بگیرید.
دیدگاهها (0)