جزئیات بخشنامه چیست؟
سید محمدهادی سبحانیان، رئیس کل سازمان امور مالیاتی، در ۱۳ اردیبهشت ۱۴۰۵ بخشنامه شماره ۲۰۰/۱۴۰۵/۱۱ را به ادارات کل امور مالیاتی ابلاغ کرد. طبق آن، رسید دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی تا پایان سال ۱۴۰۵ در حکم صورتحساب الکترونیکی است.
این حکم پیشتر در تبصره ۲ ماده ۱۴ مکرر قانون پایانههای فروشگاهی و سامانه مودیان آمده بود، اما فقط تا پایان ۱۴۰۴ اعتبار داشت. بخشنامه جدید آن را یک سال دیگر تمدید کرده است.
چه کسانی مشمولاند؟
بخشنامه رسید کارتخوان را فقط برای مودیانی در حکم صورتحساب میداند که یکی از دو شرط را داشته باشند:
- عرضهکننده کالا و خدمات واحد باشند، یا
- کالا و خدمات مورد عرضهشان مشمول نرخ یکسان مالیات بر ارزش افزوده باشد.
اگر کسبوکار شما کالاهایی با نرخهای متفاوت ارزش افزوده میفروشد، شرط دوم برقرار نیست و بهتر است تکلیفتان را با اداره امور مالیاتی روشن کنید.
این تسهیل در عمل چه معنایی دارد؟
برای مودی مشمول، لازم نیست برای هر فروشی که با کارتخوان یا درگاه پرداخت انجام میشود، جداگانه صورتحساب الکترونیکی صادر کند. رسید بانکی همان نقش را بازی میکند. این موضوع برای فروشگاهها و واحدهای خدماتی کوچک با تعداد تراکنش بالا، کار روزانه را خیلی سبکتر میکند.
چهار نکته که نباید نادیده گرفت
۱. مهلت دارد. حکم فقط تا پایان ۱۴۰۵ معتبر است. از امروز (۶ مهر) کمتر از شش ماه تا پایان سال مانده. بخشنامهای درباره ادامه آن در ۱۴۰۶ ندیدهام، پس برنامهتان را روی تمدید نگذارید.
۲. فقط برای فروشی است که با کارتخوان یا درگاه انجام میشود. حکم بخشنامه درباره رسید کارتخوان و درگاه پرداخت است. برای فروشهایی که از این مسیر نمیگذرند (حواله، چک، فروش نسیه)، تکلیفتان را از اداره مالیاتی بپرسید و مکتوب بگیرید.
۳. معافیت از مالیات نیست. رسید کارتخوان فقط جای صورتحساب را میگیرد. درآمد شما همچنان مشمول مالیات است و باید در اظهارنامه ابراز شود.
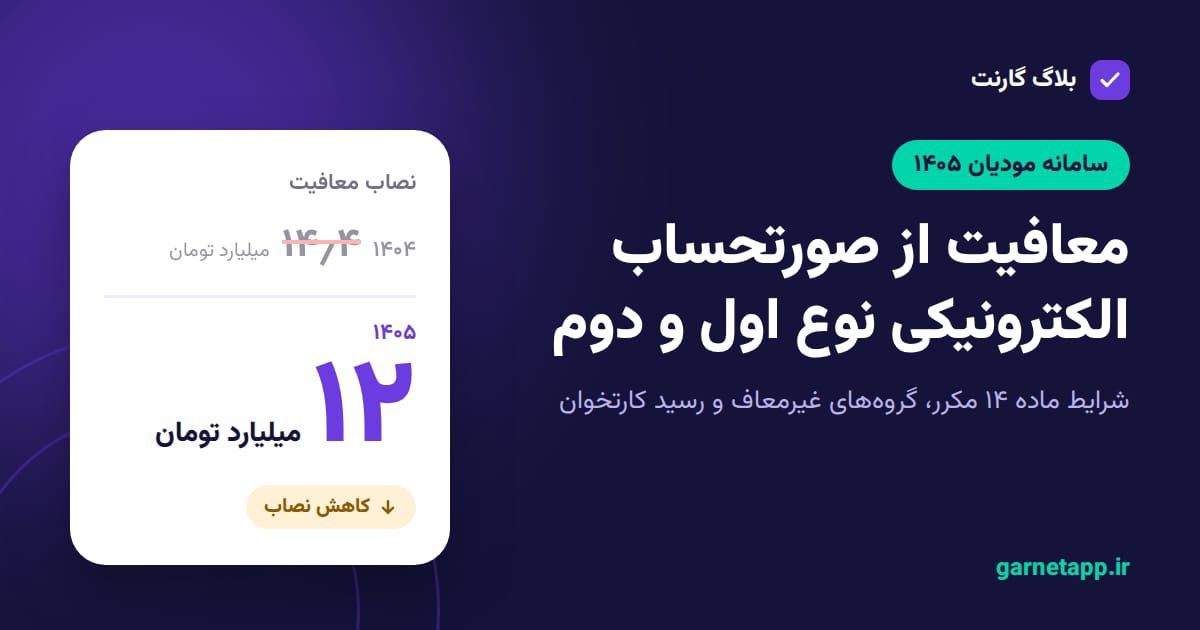
۴. با معافیت نصابی اشتباه نگیرید. معافیت صاحبان مشاغل با فروش کمتر از ۱۲۰ میلیارد ریال موضوع دیگری است و شرایط جداگانه دارد. اگر مشمول هر دو باشید، باید هر کدام را جداگانه بررسی کنید.
برای سال ۱۴۰۶ از حالا آماده شوید
مهلت تا پایان سال است و بعد از آن احتمالاً باید صورتحسابها به روش معمول صادر شود. سه کار از همین حالا کمک میکند:
- گواهی امضای الکترونیکی و کد اقتصادی را آماده و معتبر نگه دارید.
- اتصال کارتخوان و سیستم فروش را با یک سامانه واسط مودیان آزمایش کنید تا در روز الزام غافلگیر نشوید.
- فروشهای خارج از کارتخوان (حواله، چک، نسیه) را از حالا با صورتحساب رسمی ثبت کنید.
نرمافزار واسط سامانه مودیان گارنت
گارنت با اتصال به سیستم فروش یا حسابداری شما، هم فروشهای خارج از رسید کارتخوان را با صورتحساب رسمی ثبت میکند و هم شما را برای روزی که رسید کارتخوان دیگر کافی نیست آماده میکند:
- ارسال خودکار و بدون محدودیت صورتحساب
- استعلام لحظهای وضعیت هر صورتحساب
- گزارش فروش تفکیکشده برای تطبیق با رسیدهای بانکی
- اتصال به سیستم حسابداری فعلی، بدون نیاز به تعویض آن
سوالات متداول
رسید کارتخوان تا چه زمانی در حکم صورتحساب الکترونیکی است؟
تا پایان سال ۱۴۰۵، طبق بخشنامه ۲۰۰/۱۴۰۵/۱۱ مورخ ۱۳ اردیبهشت ۱۴۰۵.
چه کسانی از این تسهیل استفاده میکنند؟
مودیانی که عرضهکننده کالا و خدمات واحد هستند، یا کالا و خدماتشان مشمول نرخ یکسان مالیات بر ارزش افزوده است.
آیا این یعنی دیگر لازم نیست صورتحساب صادر کنم؟
برای فروشهایی که با کارتخوان یا درگاه پرداخت انجام میشود و شرایط بالا را دارید، رسید بانکی جای صورتحساب را میگیرد. برای سایر فروشها از اداره مالیاتی سؤال کنید.
آیا این تسهیل معافیت از مالیات است؟
خیر. درآمد همچنان مشمول مالیات است و باید در اظهارنامه ابراز شود.
بعد از پایان ۱۴۰۵ چه میشود؟
تا این لحظه بخشنامهای درباره تمدید آن برای ۱۴۰۶ ندیدهام. اطلاعیههای سازمان را دنبال کنید و زیرساخت صدور صورتحساب را از قبل آماده کنید.
تفاوت این حکم با معافیت نصابی ۱۲۰ میلیارد ریالی چیست؟
معافیت نصابی درباره صاحبان مشاغلی است که فروششان از نصاب کمتر است. حکم رسید کارتخوان درباره نوع کالا و نرخ ارزش افزوده است. هر دو را جداگانه بررسی کنید.
جمعبندی
تمدید حکم رسید کارتخوان فرصتی برای مودیان کوچک است، اما موقتی و مشروط است. بهتر است همین حالا وضعیت خود را با شرط نرخ یکسان بسنجید و پیش از پایان ۱۴۰۵ زیرساخت صدور صورتحساب رسمی را آماده کنید.
دیدگاهها (0)